
【虚构案例声明】 本课程中的"美好家园"物业集团、"清华园社区"、"智慧邻里2.0"项目及全部人物均为教学所用的虚拟项目与虚构人物,详见第 01 讲首次声明。
一、上节作业讲评
1.1 三个数各叫什么
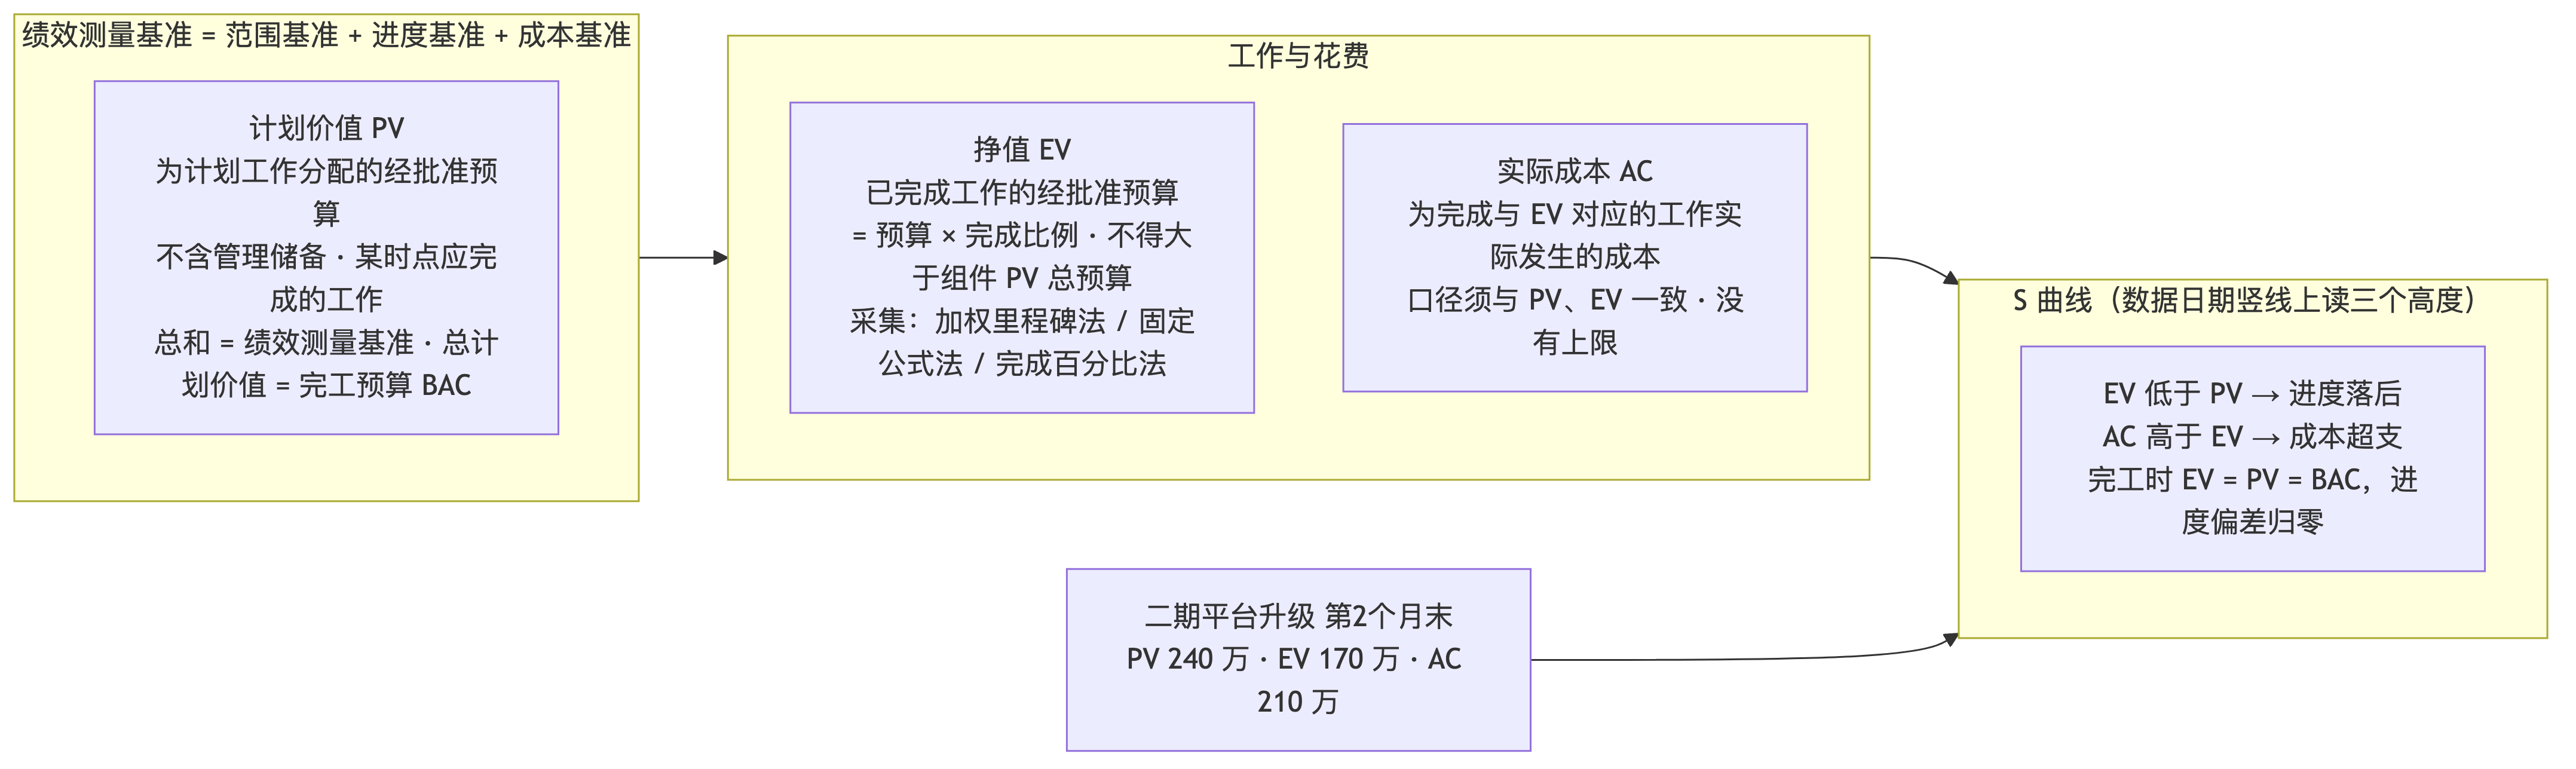
上一讲的核心作业:平台升级控制账户 390 万,计划四个月,第 2 个月末按计划应完成 50%,实际完成 40%,实际花了 210 万。问三个数各叫什么,差多少,效率多少,最后要花多少。
三个数大部分人都能算出来:计划该花的是 390 万乘 50% 等于 195 万;干出来的活值 390 万乘 40% 等于 156 万;实际花了 210 万。叫什么,教材的名字是计划价值、挣值、实际成本。三个数的口诀本讲第十一节讲,先记一句:计划价值是"该干的活的钱",挣值是"干出来的活的钱",实际成本是"真花的钱"。
差多少和效率多少,第 38 讲讲。最后要花多少,第 39 讲讲。本讲只干一件事:把三个数的定义、来源、采集方法讲透。三个数不清,后面所有公式都是背的,题目一换说法就错。
有一个共性错误值得先说:有人把"实际完成 40%"乘在实际成本上,算出 84 万,这是把挣值和实际成本混了。挣值永远用"批准的预算"乘完成比例,和实际花了多少钱没关系。教材原话是"挣值是对已完成工作的测量值,用该工作的批准预算来表示"。
二、挣值为什么必考:本讲目标
2.1 教材 11.6 在讲什么
教材 11.6 控制成本,核心工具是数据分析里的挣值分析、偏差分析、趋势分析、储备分析,加完工尚需绩效指数。挣值是高项综合知识每年必考两到三道、案例分析几乎每年一道的计算题,分值合计十分以上,是十大领域里最值钱的一个点。2025 年上半年第 2 批第 73 题考完工估算,2023 年上半年第 57 题考完工尚需估算,2022 年下半年第 34 题考五个项目的偏差判断,2023 年上半年第 34 题考三个基础量的性质。
挣值三讲的分工:本讲讲三个基础量和完工预算,第 38 讲讲四个偏差指标和挣得进度,第 39 讲讲三个预测指标和完工尚需绩效指数。第 40 讲模块复盘把计算题做成一张表。
本讲要拿下三件事:
第一,控制成本的作用与九项目标、五类输入、三项主要输出。
第二,挣值分析的定义、计划价值、挣值、实际成本、完工预算四个量的定义和计算要求。
第三,三个数怎么采集,三种挣值测量技术,S 曲线怎么看。
2.2 本讲任务地图
| 任务 | 教材位置 | 考试形态 | 项目落点 |
|---|---|---|---|
| 控制成本作用与目标 | 11.6 开头 | 判断题 | 二期成本控制的规矩 |
| 输入 | 11.6.1 | 输入辨析 | 第 2 个月末的数据 |
| 挣值分析与三个关键指标 | 11.6.2 第 2 点第 1 小点 | 定义、性质判断 | 195、156、210 |
| 三种测量技术 | 11.3.3 绩效测量规则 | 名称辨析 | 二期怎么采挣值 |
| 趋势分析图表 | 11.6.2 第 2 点第 3 小点 | 看图判断 | S 曲线 |
| 输出与更新 | 11.6.3 | 输出辨析 | 成本预测 |
三、核心内容精讲:控制成本的作用与目标
3.1 作用与九项目标
教材口径:控制成本是监督项目状态,以更新项目成本和管理成本基准变更的过程。本过程的主要作用是在整个项目期间保持对成本基准的维护。本过程需要在整个项目期间开展。要更新预算就需要了解截至目前的实际成本,只有经过实施整体变更控制过程的批准才可以增加预算。
项目成本控制的目标九项:对造成成本基准变更的因素施加影响;确保所有变更请求都得到及时处理;当变更实际发生时管理这些变更;确保成本支出不超过批准的资金限额,既不超出按时段、工作分解结构组件和活动分配的限额,也不超出项目总限额;监督成本绩效,找出并分析与成本基准间的偏差;对照资金支出,监督工作绩效;防止在成本或资源使用报告中出现未经批准的变更;向干系人报告所有经批准的变更及其相关成本;设法把预期的成本超支控制在可接受的范围内。
九项和第 35 讲控制进度的五项关注结构一样,前三项管变更,中间三项管偏差,后三项管报告和超支。2023 年下半年第 2 批第 63 题问哪个不属于成本控制的内容,选项里"对造成成本基准变更的因素施加影响""防止在成本或资源使用报告中出现未经批准的变更""向干系人报告所有经批准的变更及其相关成本"都是九项里的,不属于的是"确定可以依据其来进行监督和控制项目绩效的成本基准",那是制定预算的作用。
3.2 只看支出不看价值的教训
教材口径:只监督资金的支出,而不考虑由这些支出所完成的工作的价值,对项目没有任何意义,最多只能算是跟踪资金流,因此在成本控制中,应重点分析项目资金支出与完成的相应工作之间的关系,有效成本控制的关键在于管理经批准的成本基准。
这一段是整个挣值管理的出发点。一期的成本控制就是"跟踪资金流":财务每月报花了多少,第 8 个月报花了 80%,周总以为项目做了 80%,验收时发现只做了 55%。花的钱和干的活对不上,花的钱没有意义。挣值管理就是把"干的活"也折成钱,和"花的钱"放在一起比。教材说"应重点分析项目资金支出与完成的相应工作之间的关系",这句话就是挣值的定义。
3.3 输入
输入五类。项目管理计划三个组件:成本管理计划,描述如何管理和控制项目成本;成本基准,将成本基准与实际结果相比以判断是否需要进行变更或采取纠正或预防措施;绩效测量基准,使用挣值分析时将绩效测量基准与实际结果比较以决定是否有必要进行变更、采取纠正措施或预防措施。项目资金需求,包括预计支出及预计债务。项目文件,经验教训登记册。工作绩效数据,包含项目状态的数据,例如哪些成本已批准、发生、支付和开具发票。组织过程资产,与成本控制相关的政策程序指南、成本控制工具、监督和报告方法。
工作绩效数据这一项对照第 35 讲:控制进度的工作绩效数据是实际持续时间、剩余持续时间、完成百分比;控制成本的是哪些成本已批准、发生、支付、开具发票。2023 年上半年第 25 题问哪些属于工作绩效数据,答案进度活动的实际开始日期、可交付成果状态、合同绩效信息、缺陷的数量;关键绩效指标和挣值分析不是,前者是度量的结果,后者是分析技术。数据是原始的,分析和指标是加工过的。