
【虚构案例声明】 本课程中的"美好家园"物业集团、"清华园社区"、"智慧邻里2.0"项目及全部人物均为教学所用的虚拟项目与虚构人物,详见第 01 讲首次声明。
一、上节作业讲评
1.1 成本的规矩、估法与储备
上一讲的核心作业:从章程的 1000 万出发,成本管理计划要定哪些规矩,三种方法各估一项成本,两种储备怎么设。
第一问,很多人照着进度管理计划九项抄了一遍,抄对了大半。教材成本管理计划八项里有五项和进度对得上:计量单位、准确度、控制临界值、绩效测量规则、报告格式;成本独有的是精确度、组织程序链接、其他细节。有同学写了"薪酬结构",2024 年上半年第 1 批第 60 题就考"成本管理计划中通常不会规定"什么,答案薪酬结构,那是人事制度,不是项目的成本管理计划。
第二问,三种方法的分配和第 34 讲的进度估算一样:平台升级和一期本质类似,用类比,一期平台开发花了 320 万,二期按复杂度上浮三成估 420 万;五十个小区的硬件用参数,每个小区门禁点位数乘单价加固定安装费;迁移脚本开发这类没历史数据的用三点,乐观 8 万、最可能 12 万、悲观 22 万,贝塔分布期望 13 万。成本和进度的估算方法是同一套,教材两章的定义几乎逐字相同。
第三问,两种储备怎么设,大多数人知道应急储备在基准内、管理储备在基准外,但"各多少、谁能动"答得虚。教材说应急储备"可取成本估算值的某一百分比、某个固定值,或者通过定量分析来确定",管理储备"使用前需要得到高层管理者审批"。二期应急储备按各控制账户估算的 8% 提,李经理可以动;管理储备按基准的 5% 提,赵副总批了才能动。本讲第七节用这套数把二期的预算图画出来。
成本管理从本讲开始连讲四讲,本讲讲规划、估算、预算,第 37 到 39 讲讲挣值。
二、成本管理管什么:本讲目标
2.1 教材第 11 章在讲什么
教材第 11 章成本管理四个过程:规划成本管理、估算成本、制定预算、控制成本。本讲讲 11.1 管理基础、11.2 过程概述、11.3 规划成本管理、11.4 估算成本、11.5 制定预算。11.6 控制成本的核心是挣值管理,第 37 到 39 讲三讲专讲。
成本管理在综合知识里每年五到八道,其中挣值计算两到三道,本讲的内容每年两到四道,考法集中在:储备与基准的关系计算、成本类型辨析、估算方法辨析、估算成本与制定预算的输入输出和作用。2023 年下半年第 1 批第 7 题和第 2 批第 45 题、第 4 批第 36 题连考三次储备与基准,是必拿的分。
本讲要拿下三件事:
第一,生命期成本、成本失控原因、六种成本类型、两种储备与成本基准的定义。
第二,成本管理计划八项、估算成本的准确度区间、五种估算方法、三种数据分析、估算依据六项。
第三,制定预算的六种工具、项目预算的组成图、资金需求与基准的关系、三道储备计算题。
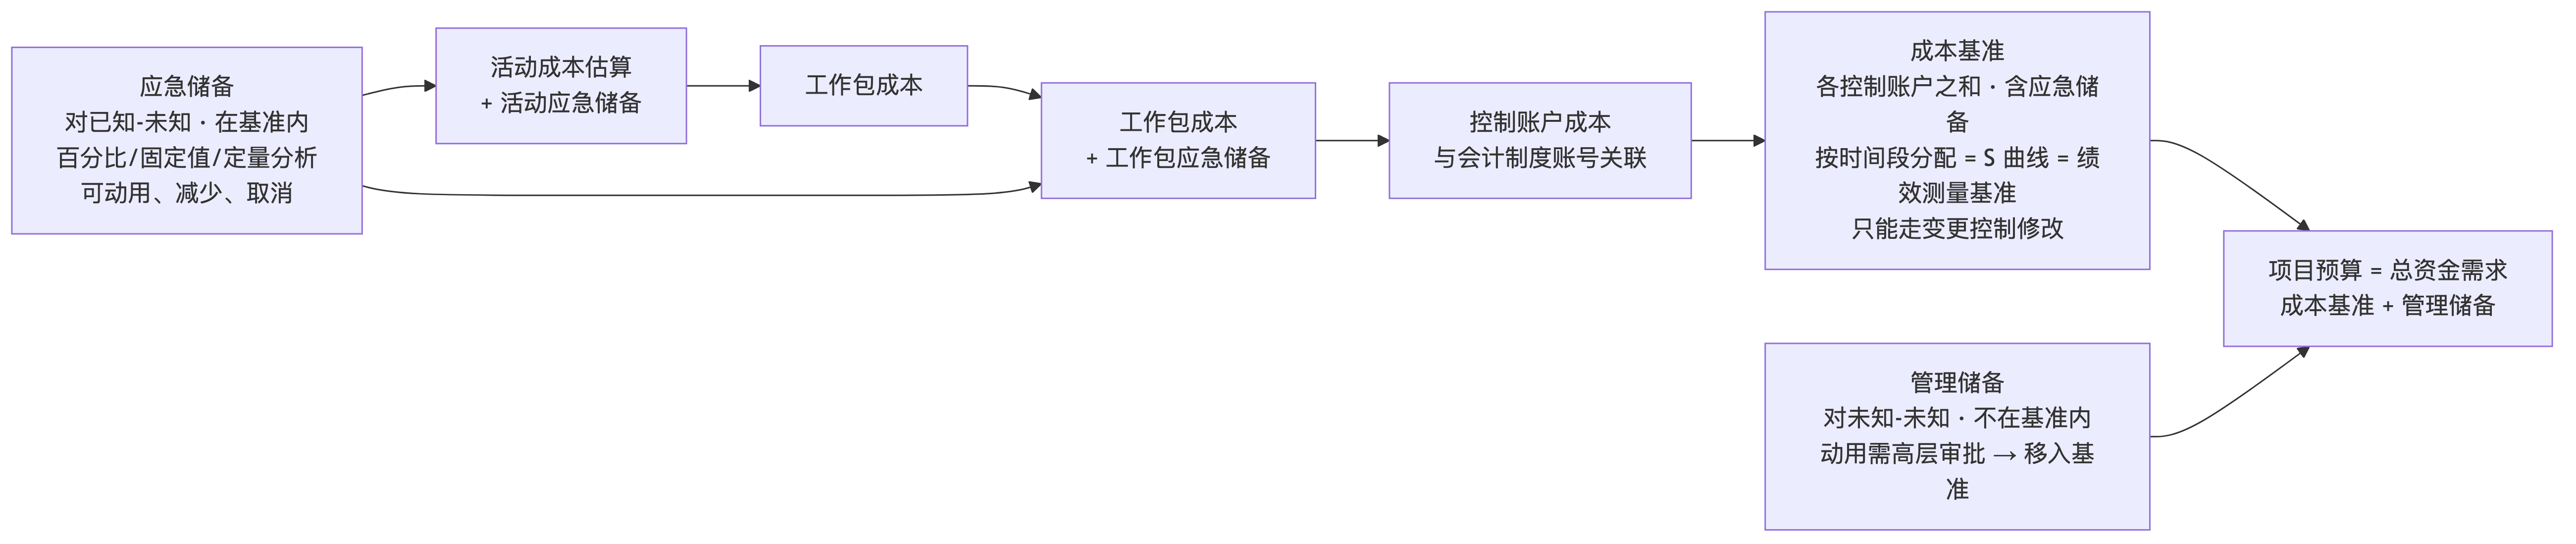
2.2 本讲任务地图
| 任务 | 教材位置 | 考试形态 | 项目落点 |
|---|---|---|---|
| 意义、失控原因、成本类型 | 11.1.1、11.1.2 第 1 至 3 点 | 判断、归类 | 二期成本分类 |
| 两种储备与成本基准 | 11.1.2 第 4、5 点 | 计算、判断 | 二期储备设置 |
| 新实践、四过程、裁剪 | 11.1.3、11.2 | 过程归属、裁剪因素 | 二期裁剪 |
| 规划成本管理 | 11.3 | 计划内容 | 二期成本管理计划 |
| 估算成本 | 11.4 | 方法辨析、输入输出 | 三种方法估二期 |
| 制定预算 | 11.5 | 工具、预算组成、资金需求 | 二期预算图 |
三、核心内容精讲:管理基础
3.1 生命期成本与成本失控的原因
教材口径:项目管理主要受范围、时间、成本和质量的约束,项目成本管理在项目管理中占有重要地位。项目成本管理就是要确保在批准的预算内完成项目。虽然项目成本管理主要关心的是完成项目活动所需资源的成本,但也必须考虑项目决策对项目产品、服务或成果的使用成本、维护成本和支持成本的影响。教材的例子是较少的设计审查次数有可能降低项目成本,但同时就有可能增加客户的运营成本。广义的项目成本管理通常称为"生命期成本管理",生命期成本管理经常与价值工程技术结合使用,用于降低成本、缩短时间、提高项目可交付成果的质量和绩效,并优化决策过程。
项目成本管理应当考虑项目干系人的需要,不同的项目干系人可能在不同的时间以不同的方式测算项目的成本。就某些项目特别是小项目而言,成本估算和成本预算之间的关系极其密切,以致可以将其视为一个过程,由一个人在较短的时间内完成,但教材还是将其作为不同的过程进行介绍,因为其所用的工具和技术各不相同。
2024 年上半年第 1 批第 29 题不正确的选项就是"成本估算和成本预算是两个过程,即使是很小的项目也需要由不同的人员来分别完成",教材说小项目可以一个人较短时间完成。另外三个正确选项都是这段的原话:考虑干系人需要、考虑对最终产品使用维护成本的影响、生命期成本管理与价值工程结合。
产品的全生命周期成本。教材口径:产品的全生命周期成本就是在产品或系统的整个使用生命期内,在获得阶段、运营与维护及生命周期结束时对产品的处置所发生的全部成本。对于一个项目而言,产品的全生命期成本考虑的是权益总成本,即开发成本加上维护成本。教材的例子:一到两年做完的客户服务系统可以用 10 年,项目经理应当估计整个 10 年的成本和收益,净现值分析要参考整个 10 年。这和第 27 讲的计算期接上:二期的经济评价按 5 年算,教材的口径是要看产品全生命周期。
成本失控的原因教材列了五类:对工程项目认识不足,含对成本控制特点认识不足、规模不合理、人员缺乏成本意识、缺乏责任感;组织制度不健全,含制度不完善、责任不落实、投资分工不明确;方法问题,含缺乏报表和数据处理方法、缺乏系统的控制程序、缺乏明确的控制方法和制度、缺乏计算机辅助、缺乏计划值与实际值的动态比较;技术的制约,含估算发生在早期信息不足、估算方法不恰当、数据不准或漏项、设计未优化、物价上涨、变更引起成本增加、风险估计不足;需求管理不当,需求分析失误、范围变更频繁。
五类记成"认识、制度、方法、技术、需求"。案例题给一段成本超支的背景让你找原因,按这五类归,每类一句。二期一期的成本超支就是"技术的制约"里的"物价上涨"和"变更引起成本增加"加上"需求管理不当"。
3.2 六种成本类型
教材口径:在项目中,成本是指项目活动或其组成部分的货币价值或价格,包括为实施、完成或创造该活动或其组成部分所需资源的货币价值。具体的成本一般包括直接工时、其他直接费用、间接工时、其他间接费用以及采购价格。项目全过程所耗用的各种成本的总和为项目成本。
六种类型三对:
可变成本,随着生产量、工作量或时间而变的成本,又称变动成本;固定成本,不随生产量、工作量或时间的变化而变化的非重复成本。
直接成本,直接可以归属于项目工作的成本,如项目团队差旅费、工资、项目使用的物料及设备使用费等;间接成本,来自一般管理费用科目或几个项目共同担负的项目成本所分摊给本项目的费用,如税金、额外福利和保卫费用等。
机会成本,利用一定的时间或资源生产或交付一种产品或服务,而失去利用这些资源生产或交付其他最佳替代品的机会就是机会成本,泛指一切在做出某一选择后同时失去其他选择,其他选择中最大的损失;沉没成本,指由于过去的决策已经发生的而不能由现在或将来的任何决策改变的成本,沉没成本是一种历史成本,对现有决策而言是不可控成本,会很大程度上影响人们的行为方式与决策,在投资决策时应该尽量排除沉没成本的干扰。
三对各有考点。直接与间接:2023 年下半年第 4 批第 39 题问哪个不是直接成本,答案电费,人员工资、材料、分包商费用都是直接成本,电费是几个项目分摊的间接成本。沉没成本:2023 年上半年第 35 题不正确的选项是"投资决策时应尽量考虑沉没成本",教材说应尽量排除。机会成本:二期把王主任的技术组全投进去,集团另一个项目就没人做,那个项目的收益就是二期的机会成本。
二期的分类:硬件采购、供应商安装费、团队差旅是直接成本,集团信息部的机房电费和物业公司的管理费分摊是间接成本;硬件随小区数量变是可变成本,平台升级一次性投入是固定成本;一期已经花掉的 320 万是沉没成本,二期要不要做不看它。