
【虚构案例声明】 本课程中的"美好家园"物业集团、"清华园社区"、"智慧邻里2.0"项目及全部人物均为教学所用的虚拟项目与虚构人物,详见第 01 讲首次声明。
一、上节作业讲评
1.1 向赵副总的一段人话
上一讲的核心作业:计划价值 240 万、挣值 170 万、实际成本 210 万,算成本和进度各差多少、效率各多少,用人话汇报,再想完工时进度偏差是多少。
算数部分多数人对了:成本差是挣值减实际成本,170 减 210 等于负 40 万;进度差是挣值减计划价值,170 减 240 等于负 70 万;成本效率是挣值除以实际成本,170 除以 210 约 0.81;进度效率是挣值除以计划价值,170 除以 240 约 0.71。
人话部分分两种。第一种:"成本偏差负 40 万,进度偏差负 70 万,成本绩效指数 0.81,进度绩效指数 0.71。"这不是人话,赵副总听不懂。第二种:"平台升级到这个月底该做完 240 万的活,只做完了 170 万的,慢了 70 万的活;做这 170 万的活花了 210 万,多花了 40 万;照这个效率,每花 1 块钱只干出 8 毛 1 的活,每过 1 天只干出 7 毛 1 的活。"这是人话,四个指标一个不少。教材的指标是给项目经理算的,汇报要翻译。
最后一问,做到第 4 个月末全部完成,挣值等于完工预算 390 万,计划价值也是 390 万,进度偏差等于零。可平台升级实际是第 5 个月才做完,晚了一个月,进度偏差却显示零。这说明进度偏差这个指标在项目末期失灵,教材新实践里的挣得进度就是为了补这个洞,本讲第十一节讲。
1.2 算之前先核三个数
还有一个共性问题:有人四个指标算对了,但三个基础量抄错了行,把 240 万当成挣值。挣值题的第一步永远是把三个数各自的来源核一遍:计划价值来自成本基准按时间摊开的表,挣值来自预算乘实际完成比例,实际成本来自财务记账。上一讲的采集表六列里,挣值和实际成本各占一列,计划价值不在表里,三个数三个来源,核对完再动公式。考试题干一般把三个数直接给出,核的是"哪个数叫什么",尤其是题干用"已完成工作的预算成本""已完成工作的实际成本""计划完成工作的预算成本"这种长名字时,对应挣值、实际成本、计划价值,别看到"预算成本"四个字就当成计划价值。
二、偏差分析管什么:本讲目标
2.1 教材偏差分析在讲什么
上一讲三个基础量,本讲把它们两两相减、相除,得到四个指标:成本偏差、进度偏差、成本绩效指数、进度绩效指数。教材把这一段叫偏差分析,是控制成本数据分析的第二种。四个指标是挣值考题的主体:综合知识给三个数算指标或者给指标判断状态,案例题给一张活动表算每一行再汇总再判断再提措施。
本讲要拿下三件事:
第一,偏差分析的定义、三个偏差、不用正规挣值的项目怎么做、可接受范围逐步缩小。
第二,四个指标的定义、公式、正负大小含义、四句判断句、挣得进度。
第三,五种题型的做法和二期的偏差汇报。
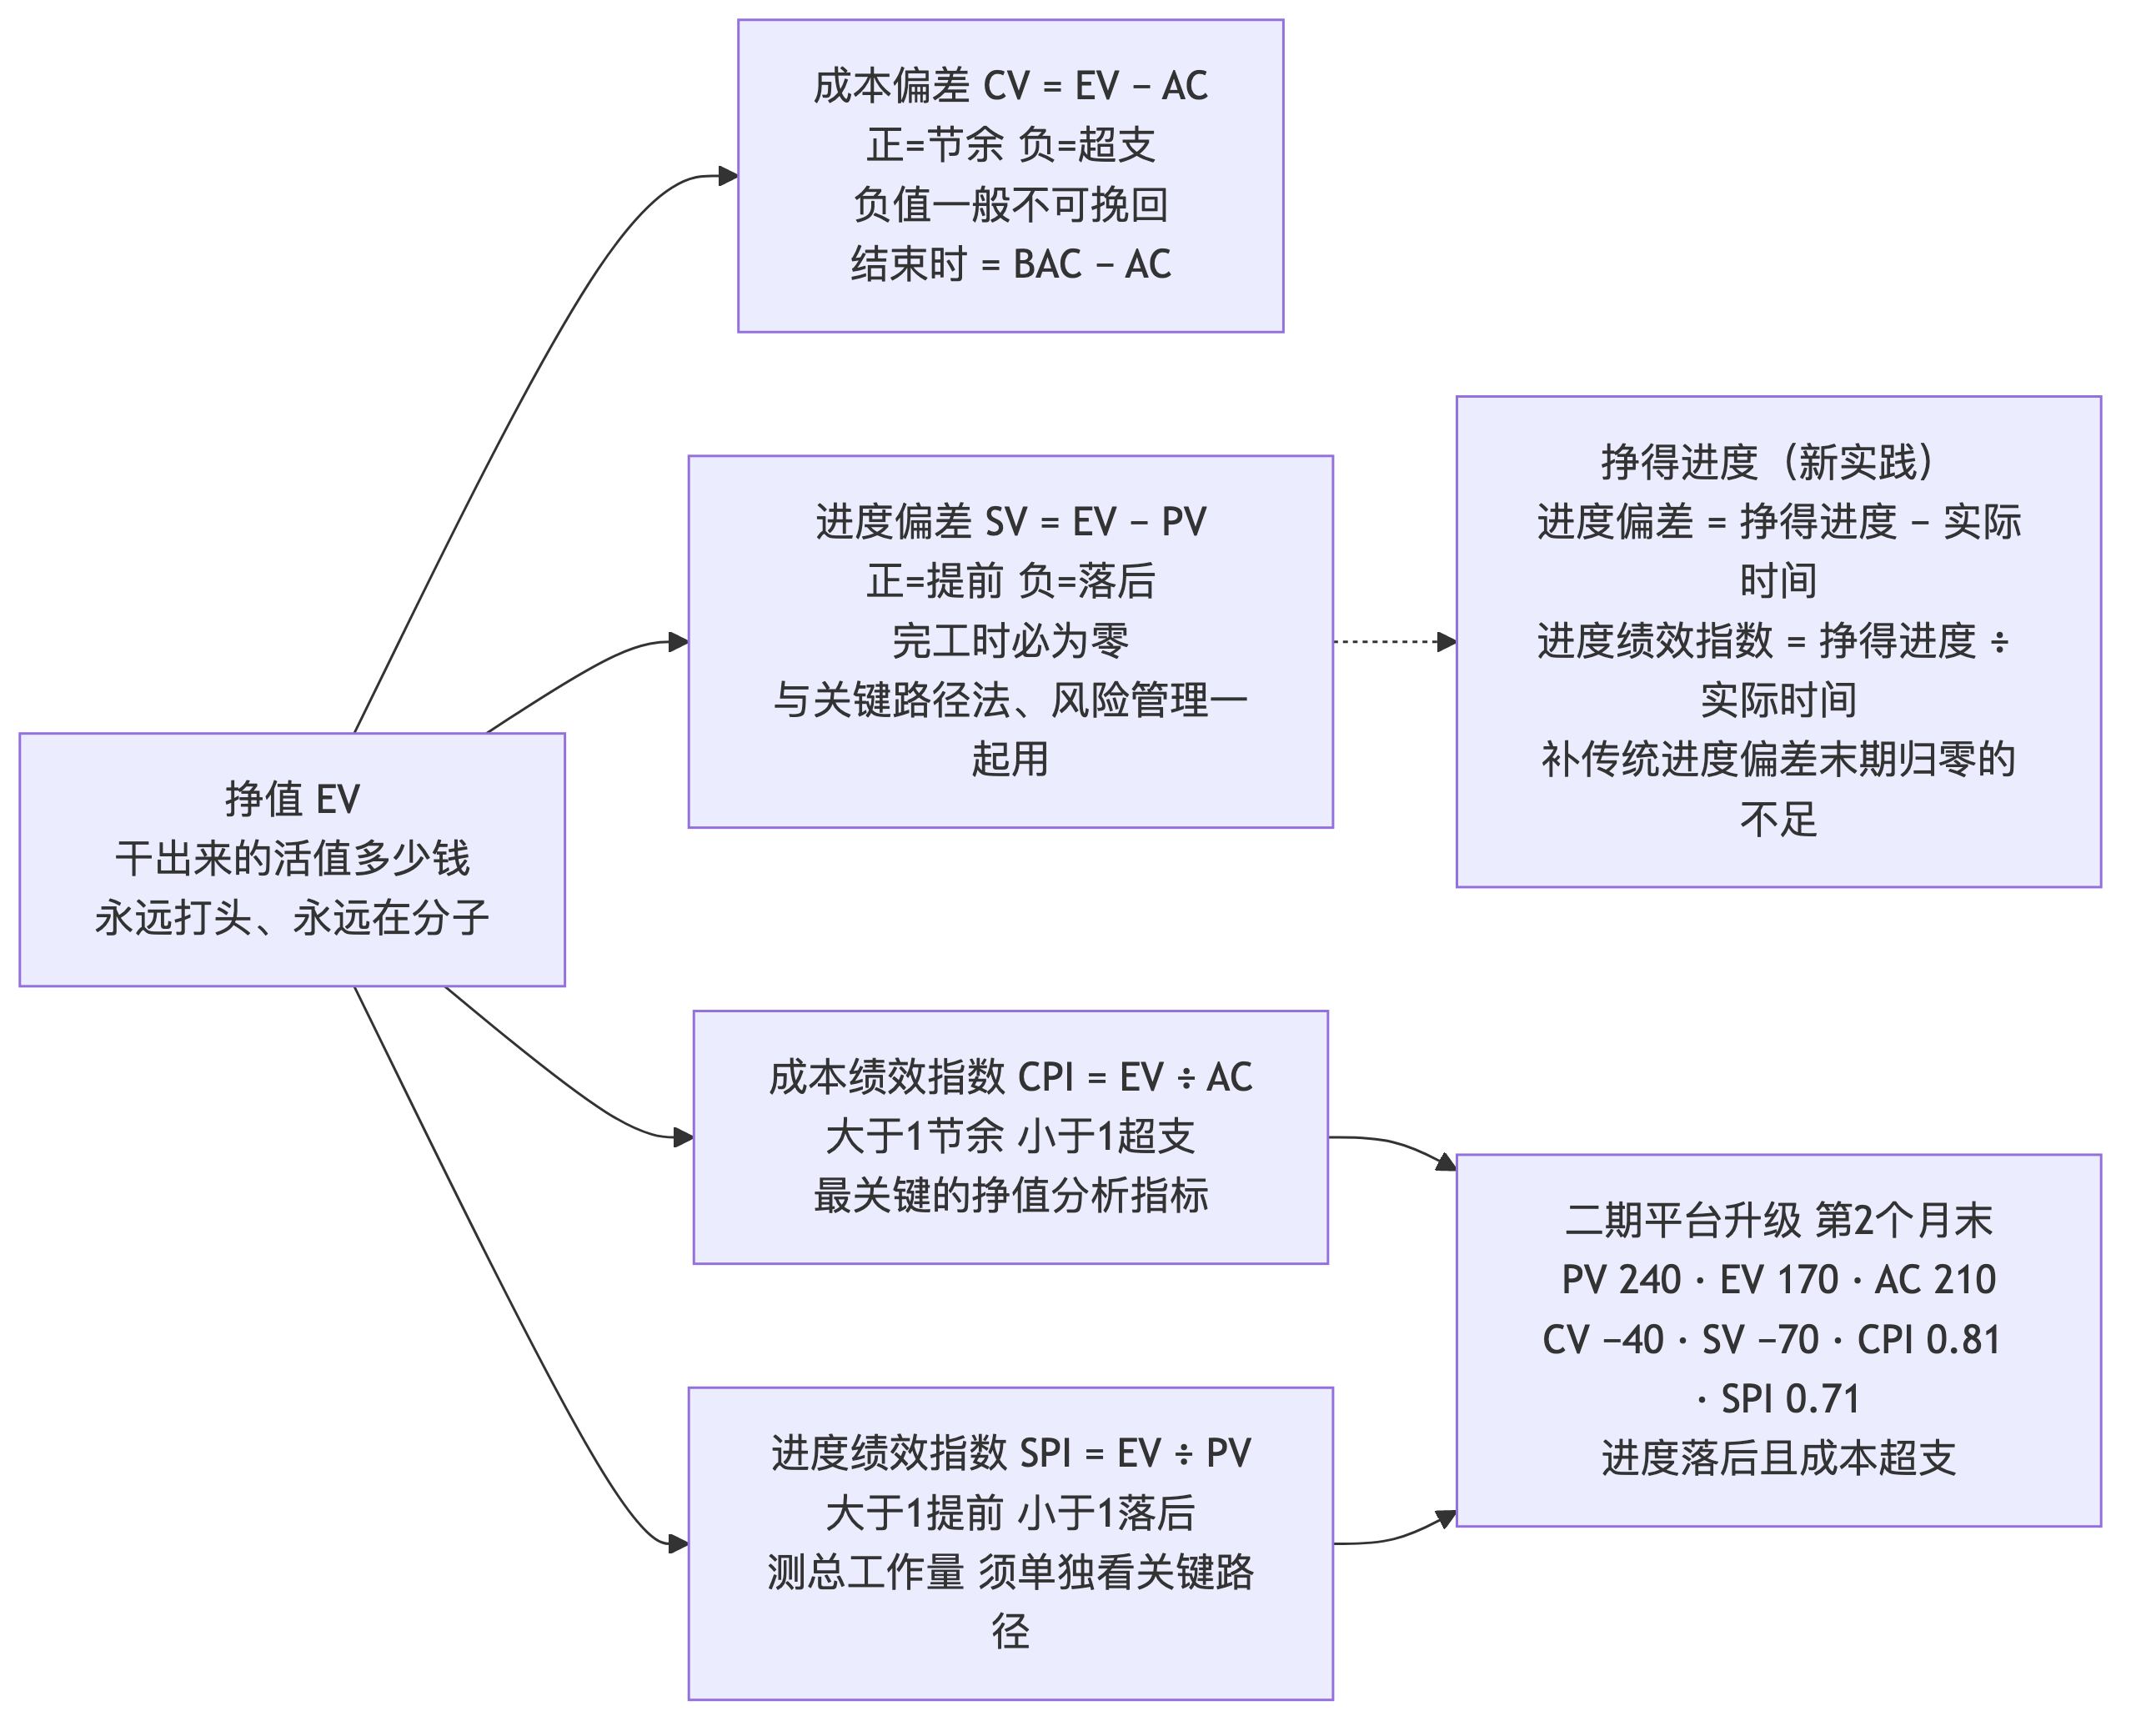
2.2 本讲任务地图
| 任务 | 教材位置 | 考试形态 | 项目落点 |
|---|---|---|---|
| 偏差分析定义与三个偏差 | 11.6.2 第 2 点第 2 小点开头 | 判断题 | 二期偏差报告 |
| 四个指标 | 同上四段 | 计算、判断、辨析 | 负 40、负 70、0.81、0.71 |
| 挣值计算汇总表 | 表 11-2 | 结果说明 | 一张速查表 |
| 挣得进度 | 11.1.3 | 定义辨析 | 进度偏差末期失灵的补法 |
| 五种题型 | 综合 | 计算与判断 | 案例题答法 |
2.3 挣值题在卷子里长什么样
综合知识的挣值题三种样子。一种是纯文字,"某项目计划价值 200 万挣值 180 万实际成本 210 万,成本绩效指数为",一分钟一道。一种是表格,几个活动各给计划值、完成百分比、实际成本,先按行算再汇总,三分钟一道,2023 年上半年第 57 题就是。一种是 S 曲线图,看数据日期竖线上三条线的高低判断状态,上一讲讲过读法。
案例分析的挣值题一般是表格加背景:一段项目描述,一张活动表,四问。八到十二分,是案例题里性价比最高的计算题,因为公式固定、数据给全、没有歧义,只要不算错就是满分。机考有计算器,不要心算,把每一步写在草稿纸上,尤其是汇总那一步。
三、核心内容精讲:偏差分析
3.1 定义与三个偏差
教材口径:在挣值管理中,偏差分析用以解释成本偏差、进度偏差和完工偏差的原因、影响和纠正措施,成本和进度偏差是最需要分析的两种偏差。三个偏差的公式:成本偏差等于挣值减实际成本;进度偏差等于挣值减计划价值;完工偏差等于完工预算减完工估算。
偏差分析三件事和第 35 讲控制进度的偏差分析一样:原因、影响、纠正措施。三个偏差里完工偏差要用到完工估算,第 39 讲讲;本讲讲前两个。
教材接着说:可通过成本绩效测量来评价偏离原始成本基准的程度。项目成本控制的重要工作包括判定偏离成本基准的原因和程度,并决定是否需要采取纠正或预防措施,随着项目工作的逐步完成,偏差的可接受范围(常用百分比表示)将逐步缩小。
"可接受范围逐步缩小"是判断题:项目初期偏差 20% 可以接受,因为后面还有时间追;项目做到 90% 再偏 20% 就追不回来了。二期成本管理计划的控制临界值定的是前两个月 15%、中间两个月 10%、最后一个月 5%,就是这个意思。
3.2 不用正规挣值的项目怎么做
教材口径:对于不使用正规挣值分析的项目,可开展类似的偏差分析,通过比较计划成本和实际成本,来识别成本基准与实际项目绩效之间的差异;然后可以实施进一步的分析,以判定偏离进度基准的原因和程度,并决定是否需要采取纠正或预防措施。
不是每个项目都做挣值,小项目直接比计划成本和实际成本。但注意这只能看"花没花超",看不出"干了多少",上一讲说的跟踪资金流的毛病又回来了。所以教材说的是"类似的偏差分析",不是等价的。一期就是这么做的,二期上了挣值。
3.3 偏差与控制临界值的联动
算出偏差不等于要动手,动不动看控制临界值。第 36 讲成本管理计划八项里的"控制临界值"说的是"在需要采取某种措施前允许出现的最大差异,通常用偏离基准计划的百分数来表示"。偏差分析算出的成本偏差除以计划价值或者成本绩效指数偏离 1 的幅度,和临界值比,超了才进入"纠正或预防措施"。
二期的联动规则:成本绩效指数在 0.9 到 1.1 之间只记录不处理;0.85 到 0.9 之间李经理在控制账户内调整;低于 0.85 报项目管理委员会。第 2 个月末平台升级 0.81,报委员会。教材说"随着项目工作的逐步完成,偏差的可接受范围将逐步缩小",所以这三档到第 4 个月要收紧一档。